
Krediler artıyor, hesaplar çoğalıyor; peki neden bu hareketlilik kalıcı kalkınmaya ve sürdürülebilirliğe dönüşmüyor?
Barış ve Demokrasi Süreci ile ilgili farklı çevrelerden farklı değerlendirmeler, değişim ve dönüşüm talebinin çokça dille getirildiği bir süreçte ekonomi alanında da tartışmalar makro düzeyde dikkate değer analizler üretmektedir. Agit Özdemir’in “Diyarbakır örneğinden hareketle Kürt sermaye sınıfının sömürge koşullarında nasıl şekillendiğini, devletle kurduğu yapısal ilişkileri ve barış sürelerinin ekonomi-politiğini” irdeleyen yazısı belki de gerekli olan ve şimdiye kadar kanımca yeterli tartışılma zemini bulmayan Kürtler ve Sermaye birikimi süreçlerine ilişkin önemli değerlendirmeler ve bulgular ortaya çıkartmıştır. Kapsamlı analiz yazıda Özdemir’in dikkat çeken yazısında önemli gördüğüm hususlardan bir tanesi de Kürtler, sermaye birikim süreçleri ve dinamiklerine Braduel’den yola çıkarak oluşan sermaye sınıfına ilişkin belirlemeler beraberinde yeni tartışmalar başlatmış olması.
Agit Özdemir’in yazısı, Kürt meselesinin yalnızca kimlik, dil ve siyasal statü üzerinden değil, sınıf ilişkileri ve sermaye birikimi açısından da incelenmesi gerektiğini savunuyor. Öcalan, Fanon, Mehdi Amel, Braudel ve Gramsci’nin yaklaşımlarını Diyarbakır örneğiyle birleştiren yazar, Kürdistan’daki özgün durumu “inkâr sömürgeciliği” olarak tanımlıyor: Sömürge ilişkisinin ve sömürgeleştirilen halkın varlığının resmen reddedilmesi, bağımsız bir ulusal burjuvazinin gelişmesini engellemiş; Kürt sermaye sınıfını devletin teşvik, ihale, kredi ve siyasal himaye mekanizmalarına bağımlı kılmıştır. Bununla birlikte Diyarbakır sermayesinin inşaat, tekstil, madencilik ve Güney Kürdistan’la ticaret alanlarında üretici bir kapasite kazandığını belirten yazar, bu sınıfın Fanon’un klasik komprador burjuvazi modeline bütünüyle uymadığını; fakat birikiminin dış talebe, ucuz emeğe ve devlet desteğine dayanması nedeniyle özerk bir ekonomik güç de oluşturamadığını ileri sürüyor.
Özdemir’e göre devletin Kürt sermayesine yaklaşımı, 1990’lardaki fiziksel tasfiye ve baskıdan AKP dönemindeki “seçici entegrasyon” politikasına dönüşmüştür. İktidarla bütünleşen sermaye çevrelerinin yanında, Kürt hareketiyle kimlik ve kültür düzeyinde yakınlık kuran “yurtsever sermaye” fraksiyonu ortaya çıkmıştır ancak iki kesim de kooperatifçi ve antikapitalist ekonomi karşıtlığında birleşmektedir. Yazar, sermayenin belediye ihaleleri, kentsel rant ve iş dünyasının siyasal söylemi aracılığıyla yerel siyasetin önceliklerini dönüştürdüğünü; Diyarbakır’daki mekânsal ayrışmanın, gelir eşitsizliğinin ve ucuz emek rejiminin bu sınıfsal dönüşümün sonuçları olduğunu savunuyor. Barajlar, madencilik ve endüstriyel tarım projelerini de “mülksüzleştirme yoluyla birikim” ve ekolojik sömürgecilik bağlamında ele alıyor. Güney Kürdistan deneyiminden hareketle siyasal özerkliğin kendiliğinden ekonomik bağımsızlık ve toplumsal adalet üretmediğini belirten metin, barışın kimin yararına kurulacağı sorusunu öne çıkarıyor; kalıcı bir çözüm için Kürt emekçilerinin siyasal özne hâline gelmesini, kooperatif ekonomisinin kurumsallaştırılmasını ve sınıfsal-ekolojik adaletin barış sürecinin merkezine yerleştirilmesini öneriyor.
Diyarbakır her ne kadar Kürtlerin statü ve kimliksel haklarının mücadelesinin merkezi olsa da Kuzey Kürdistan’da sermaye birikim süreçlerini ve diğer parçalarda ekonomik yapıyı etkileyecek düzeyde güçlü bir sermaye birikimi dinamiğine haiz olmadığı kanaatindeyim. Kanımca Diyarbakır sermayesi, belediyelere biçilen roller Kürdistan sermayesinin ne prototipidir ne de ana belirleyici aksıdır.
Analiz yazı, Kürt sorunu/Kürdistan sorununu çoğu zaman geri planda kalan sınıfsal, ekonomik ve ekolojik boyutlarını aynı çerçevede tartışması; kuramsal iddialarını Diyarbakır’ın sektör yapısı, zorunlu göç, sermaye örgütleri ve iş insanlarının açıklamalarıyla ilişkilendirmesi bakımından kapsamlı ve tartışma açıcıdır. Özellikle Kürt sermaye sınıfını ne bütünüyle “işbirlikçi” ne de bağımsız ve ilerici bir ulusal burjuvazi sayması, üretici kapasite ile yapısal bağımlılığın aynı anda var olabileceğini göstermesi analitik açıdan değerlidir. Bununla birlikte yazı, ana akım Kürt hareketini baştan normatif merkez olarak kabul ettiği için bazı ampirik bulguları alternatif açıklamalarla yeterince karşılaştırmamakta; “yapay burjuvazi”, “sahte Kürtçülük” ve “devrimin çalınması” gibi güçlü kavramlar farklı sermaye grupları arasındaki ölçek, sektör ve siyasal davranış çeşitliliğini zaman zaman gölgelemektedir. Çalışmanın iddiaları, şirket mülkiyetleri, kamu ihaleleri, kredi dağılımı, ücretler ve kâr oranlarına ilişkin sistematik verilerle sınandığında daha ikna edici hâle gelebilir; yine de yazı, barışı yalnızca çatışmasızlık veya ekonomik büyüme olarak değil, sınıfsal ve ekolojik adalet meselesi olarak düşünmeye zorlayan güçlü bir ekonomi-politik müdahaledir.
Özdemir’in yazısından sonra Halit Güzelsoy neo-liberal politikalar ve serbest piyasa dinamiklerine eleştiri mahiyetinde aynı zamanda katılımcı kollektif ekonomik birimlerin toplumsal etkilerine ilişkin farklı coğrafyalardaki uygulamalar üzerinden Kürtlerdeki sermaye birikiminin aspirasyonlarına ilişkin kooperatif ve komünler gibi ekonomik birimlerin oluşturulması gereğini ortaya koymuştur.
Halit Güzelsoy’un yazısı, Kuzey Kürdistan’daki sermaye sınıfının ulusal haklardan ziyade sermaye birikiminin gereklerine göre hareket ettiğini; “yurtsever” sermayenin bile çıkarları söz konusu olduğunda devletle bütünleşmiş sermaye çevreleriyle kooperatif karşıtlığında birleşebildiğini savunuyor. Yazar, serbest piyasayı kapitalizmden ayrıştırarak eşitlikçi bir alan gibi görmenin yanlış olduğunu, düzenlenmeyen piyasanın sermaye yoğunlaşması ve tekelleşme ürettiğini belirtiyor. Diyarbakır’daki yüksek işsizlik ve emeğin örgütsüzlüğünün ücretleri baskıladığını, kötü çalışma koşullarını dayattığını ve gelir eşitsizliğini büyüttüğünü öne sürüyor. Buna karşı üretim kooperatiflerini, işçilerin işletme kararlarına eşit biçimde katıldığı, gelirin daha adil paylaşıldığı ve iş güvencesinin güçlendiği demokratik bir üretim modeli olarak öneriyor. Araştırmalara ve Mondragon örneğine dayanarak kooperatiflerin kapitalist işletmelerden daha verimsiz veya dayanıksız olduğu iddialarını reddediyor. Kürdistan’da kooperatiflerin işsizliği, gelir eşitsizliğini ve antidemokratik çalışma ilişkilerini hafifletebileceğini; bunun için belediyelerin ortaklık, finansman ve alım garantisi sağlaması, uzun vadede ise kooperatiflere özgü bir kredi bankası kurulması gerektiğini savunuyor.
Yazı, sınıf ilişkileriyle Kürt meselesini birlikte ele alması ve kooperatifçiliği soyut bir ideal olmaktan çıkarıp finansman, belediye alımları ve kurumsal kredi gibi somut araçlarla tartışması bakımından güçlüdür. Ayrıca kooperatiflerin verimsizliğine ilişkin yaygın kabulleri akademik çalışmalarla sorgulaması argümanını desteklemektedir. Bununla birlikte Diyarbakır’daki sermaye yoğunlaşması, sektör yapısı, ücretler ve kooperatiflerin mevcut performansı hakkında yerel ve güncel verilerin sınırlı olması, önerilerin uygulanabilirliğini değerlendirmeyi zorlaştırmaktadır. Belediye ortaklığı ve doğrudan tedarik önerileri de ihale hukuku, siyasal müdahale, kurumsal kapasite ve kooperatiflerin özerkliğini kaybetmesi gibi riskler bakımından daha ayrıntılı incelenmelidir. Dolayısıyla metin güçlü bir politik-ekonomik çerçeve ve tartışma başlangıcı sunmakta, fakat kapsamlı bir uygulama programına dönüşebilmek için yerel saha araştırmalarıyla ve daha ayrıntılı kurumsal tasarımla tamamlanmaya ihtiyaç duymaktadır.
Tartışmaların devamı olarak Ahmed Pelda daha radikal bir pencere açmış, Kürdistan’daki kapasite gelişimi, kurumsallaşma, ekonomik örgütleme üzerine daha geniş bir perspektif ortaya koymuştur. Ahmed Pelda’nın yazısı, Agit Özdemir’in “Sömürgecilik ve Kürt Sermaye Sınıfını Yeniden Düşünmek” başlıklı çalışmasını eleştirel biçimde geliştiriyor. Pelda, önceki çalışmanın farklı kuramsal ekolleri yeterince bütünleştiremeden bir araya getirdiğini ve Kürdistan’daki ekonomik yapıyı ağırlıklı olarak devletle bütünleşmiş sermaye ile “yurtsever sermaye” ikiliği üzerinden açıkladığını belirtiyor. Buna karşı Kürdistan’daki zenginleşmeyi devlet, dış sermaye ve belediye kaynaklı olmak üzere üç ana kategoriye ayırıyor. Yazara göre bölgede kendi girişimciliği, üretimi ve pazar yaratma kapasitesiyle bağımsız biçimde gelişmiş bir sermaye sınıfından çok; kamu ihaleleri, krediler, teşvikler, lisanslar, taşeronluk ve siyasal ilişkiler sayesinde büyüyen işbirlikçi bir zenginler kesimi bulunmaktadır. Bu kesimin kooperatifleri küçümsemesi ve halka tepeden bakması da ekonomik gücünü toplumdan değil, devlet ve siyasal iktidarla kurduğu ilişkilerden almasının sonucudur.
Yazı, önceki tartışmanın yeterince görünür kılmadığı emek cephesine odaklanarak Kuzey Kürdistan’daki ekonomik aktörleri merkezden atanan bürokratik personel, belediyeler çevresinde oluşan kesimler, güvencesiz işçiler, işsizler, muhalif profesyonel-orta sınıflar ve esnaflar şeklinde sınıflandırıyor. Pelda’ya göre yerel ekonominin asıl dinamik gücü büyük sermayedarlar değil; çiftçiler, esnaflar, küçük üreticiler, işçiler ve işsizlerdir. Ancak bu kesimlerin örgütsüzlüğü, belediye ve parti çevrelerindeki iltimas ilişkileri, yurtsever işletmelerdeki emek sömürüsünün kimlik ortaklığı gerekçesiyle görmezden gelinmesi ve muhalif siyasetin kısa vadeli hesapları ekonomik ve toplumsal çürümeyi derinleştirdiğini iddia etmektedir. Çözüm olarak esnaf, emekçi, işsiz, belediye ve sendikaları buluşturan üretim, tüketim ve pazarlama kooperatifleri; mesleki eğitim ve istihdam programları, tabana yayılmış ortaklık modelleri öneriliyor. Yazar, DEM Parti geleneğinin ve belediyelerin kooperatifçiliği yalnızca söylem düzeyinde sahiplenmek yerine uluslararası deneyimlerden yararlanan, denetlenebilir ve uzun vadeli bir programla hayata geçirmesi gerektiğini savunuyor.
Bana göre yazının en güçlü yanı, Kuzey Kürdistan’ın ekonomi-politiğini yalnızca sermaye sınıfının davranışları üzerinden değil; güvencesiz işçiler, işsizler, esnaflar ve profesyonel kesimler arasındaki farklılaşmalar üzerinden ele alarak emek cephesini tartışmanın öznesi hâline getirmesidir. Ayrıca devlet kadar muhalefet partilerindeki belediyeleri, yurtsever işletmeleri ve Kürt siyasal hareketini de iltimas, rant, örgütsüzlük ve uygulama eksikliği bakımından eleştirmesi önemli bir özeleştiri zemini açmaktadır. Buna karşılık “Kürdistan’da bağımsız girişimci sermayenin yok hükmünde olduğu” gibi kesin hükümler sistematik şirket, yatırım ve üretim verileriyle desteklenmemekte; devletle ilişki içinde büyüyen bütün işletmelerin işbirlikçi sayılması, sermaye grupları arasındaki sektör, ölçek ve siyasal davranış farklılıklarını basitleştirmektedir. Kooperatifçilik önerisi yön gösterici olsa da finansman, yönetim, denetim, hukuki yapı ve geçmiş başarısızlıkların nedenleri ayrıntılandırılmadığından henüz uygulanabilir bir ekonomik program niteliği taşımamaktadır; yine de metin, ekonomik çürümeyi yalnızca dışsal sömürgeci müdahalelere bağlamayıp Kürt kurumlarının ve siyasal aktörlerinin sorumluluğunu da tartışmaya açması bakımından cesur ve değerli bir eleştiridir.
Bahse konu olan düşünce yazıları makro-ekonomik bir perspektiften dikkate alındığında serbest piyasa ekonomi dinamikleri içerisinde bir değerlendirmeden ziyade katılımcı bir ekonominin yaratılması tahayyülüne dayanan, program belirleyici kaygısı olan, rol belirleyici bir yaklaşımın daha ağır bastığı önermeleri olan, ekonomi-politik değerlendirmeleri var olan kapasiteyi, ya da bütün aksaklıklarına rağmen temelde ekonomik hayatın aktığı-akışkan olduğu (Bauman,2000) verili güncel duruma karşı duruş geliştiren bir perspektif ortaya konulduğu açıkça belirtilmesi lazım.
Bauman’ın “akışkan modernite” yaklaşımı, teknik anlamda bağımsız bir ekonomi kuramı olmamakla birlikte ekonomik dönüşümler ile gündelik hayat arasındaki ilişkiyi açıklayan güçlü bir sosyolojik çerçeve sunmaktadır. Bauman’a göre “katı modernite” döneminin fabrika, sürekli istihdam, sendika, sosyal devlet ve meslek gibi görece kalıcı kurumları çözülmüş; bunların yerini sermayenin küresel ölçekte hareket edebildiği, emeğin ise geçici, esnek ve güvencesiz çalışma koşullarına mahkûm olduğu bir düzen almıştır (Bauman, 2000). Bu değişim sonucunda işsizlik, yoksulluk ve ekonomik güvencesizlik toplumsal ve yapısal meseleler olmaktan çıkarılarak bireysel başarısızlıklar gibi sunulmakta; insanlar üretim sürecindeki rollerinden çok tüketim kapasiteleri üzerinden değerlendirilmektedir (Bauman, 1998). Sermaye sahipleri yatırımlarını ve yaşamlarını kolayca başka yerlere taşıyabilirken emekçiler, göçmenler ve yoksullar çoğunlukla belirli mekânlara bağlı kaldığından akışkanlık güçlü kesimler açısından hareket özgürlüğü, güçsüzler açısından ise belirsizlik ve güvencesizlik anlamına gelmektedir. Ekonomideki bu akışkanlık gündelik hayata da yansımakta; bireylerden sürekli yeni beceriler edinmeleri, kimliklerini yenilemeleri ve piyasada tercih edilebilir durumda kalmaları beklenmektedir. İş, tüketim, arkadaşlık ve duygusal ilişkiler uzun süreli bağlılıklardan uzaklaşarak geçici ve kolayca sonlandırılabilir ilişkilere dönüşmekte; bireyler güven ve aidiyet ihtiyaçlarını tüketim yoluyla karşılamaya çalışmaktadır (Bauman, 2003; 2005). Dolayısıyla Bauman’ın yaklaşımında sermayenin ve çalışma ilişkilerinin esnekleşmesi ekonomik güvencesizliği artırmakta, bu güvencesizlik geleceği planlama kapasitesini zayıflatmakta ve nihayetinde kimliklerin, ilişkilerin ve yaşam biçimlerinin geçicileşmesine yol açmaktadır. Kanımca Bauman, Arrighi ve Braudel’in gündelik yaşamı ve ekonomiyi içiçe değerlendirmeleri, brikim süreçlerinin analizinde mikro bir yaklaşımı ortaya koymaları sermaye sınıfı ve sermaye sınıfının diğer toplumsal örgütlemelerle ilişkilerinin tanımlanmasında ekonomi tarihine büyük bir katkı sunmuşlardır.
Bauman, Arrighi ve Braudel’in ortaklaştığı temel nokta, kapitalizmin yalnızca piyasa içindeki üretim ve değişim ilişkilerinden ibaret olmadığı; sermayenin mekânsal, siyasal ve toplumsal sınırlamalardan kurtulma eğilimi taşıyan bir güç ilişkisi olduğudur. Braudel kapitalizmi rekabetçi piyasanın doğal sonucu olarak değil, piyasanın üzerinde konumlanan ve tekeller, devlet bağlantıları, ayrıcalıklar ile finansal ağlar sayesinde işleyen bir “üst katman” olarak değerlendirir; sermayenin en kârlı alanlara geçebilmesini sağlayan hareketliliği onun temel özelliklerinden biri sayar (Braudel, 1982; 1984). Arrighi bu yaklaşımı geliştirerek kapitalizmin tarihini, üretim ve ticarete dayalı maddi genişleme dönemlerini izleyen finansal genişleme evrelerinden oluşan sistemik birikim döngüleri üzerinden açıklar; sermayenin üretimden finans alanına çekilmesini mevcut hegemonik düzenin olgunlaşmasının ve krizinin işareti olarak yorumlar (Arrighi, 1994). Bauman ise aynı hareketliliğin çağdaş toplumsal sonucuna odaklanır: Küreselleşen sermaye mekân ve siyasal sorumluluklardan bağımsızlaşırken emekçiler, yerel topluluklar ve devletler belirli coğrafyalara bağlı kalmakta; böylece ekonomik güç siyasal denetimden uzaklaşmakta, çalışma ilişkileri güvencesizleşmekte ve gündelik hayat geçici, kırılgan ve belirsiz bir yapıya bürünmektedir (Bauman, 1998; 2000). Dolayısıyla Braudel sermayenin piyasanın üstüne çıkarak kazandığı yapısal hareketliliği, Arrighi bu hareketliliğin tarihsel ve finansal döngülerini, Bauman ise aynı sürecin emek, siyaset ve gündelik yaşam üzerindeki “akışkanlaştırıcı” etkilerini açıklamaktadır. Üç düşünürün kesiştiği yerde, sermayenin yerleşik toplumsal bağlardan ve demokratik denetimden uzaklaştıkça güç kazandığı; buna karşılık emeğin, toplumun ve siyasetin daha bağımlı, eşitsiz ve kırılgan hâle geldiği düşüncesi bulunmaktadır. Bu açıdan Agit Özdemir’in Diyarbakır’daki sermaye sınıfının “toplumsal bağlardan kopması ve demokratik denetimden uzaklaşması” iması çok değerli tartışmaları beraberinde getirmiştir.
Diyarbakır her ne kadar Kürtlerin statü ve kimliksel haklarının mücadelesinin merkezi olsa da Kuzey Kürdistan’da sermaye birikim süreçlerini ve diğer parçalarda ekonomik yapıyı etkileyecek düzeyde güçlü bir sermaye birikimi dinamiğine haiz olmadığı kanaatindeyim. Kanımca Diyarbakır sermayesi, belediyelere biçilen roller Kürdistan sermayesinin ne prototipidir ne de ana belirleyici aksıdır.
Bütün bu değerlendirmeler ışığında Diyarbakır’daki sermaye birikimi dinamiklerine ilişkin kanaatimce Agit Özdemir’in yazısı ile başlattığı tartışmaları mikro-iktisadi düzeyde, sektör ve firmaların rolleri, hanehalkı davranışı gibi göstergelerle tamamlamaya muhtaçtır. Kürtlerin serbest piyasa ekonomisi dinamiklerinin dışında tutmayan, özellikle Kuzey Kürdistan’da serbest piyasa koşullarına entegre olmuş, serbest piyasa ekonomisinin ana damar kurumsallaşması olan bankacılık ve finans dinamikleri açısından mevcut yapısını, kredi piyasasını irdelemek gerekmektedir. Her ne kadar Diyarbakır ekonomisi ve sermayesi Kürdistan’ın tamamına ilişkin bir resim ortaya koyamayacak düzeyde olsa da Diyarbakır’daki kredi piyasasının analizi, sektörel gelişme dinamikleri, girişimcilik kapasitesi gibi değişkenlerin Diyarbakır’daki sosyal ve ekonomik gelişimi anlamamızda yardımcı olabilir. Özdemir, Güzelsoy ve Pelda’nın ortaya koymuş olduğu yaklaşıma ek olarak Diyarbakır’daki mevcut ekonomik, akışkan ekonomik aktivitelerin finansa erişim, bankacılık ve finans sektörünün kredi piyasası üzerinden değerlendirilmesinin tartışmalara katkı olması bakımından önemli olacağı kanaatindeyim. Diyarbakır’a baktığımızda iki ayrı şehir görürüz. Birinde genç nüfus, Dicle Üniversitesi, organize sanayi bölgelerinin doluluk oranlarının sürekli yükselmesi ve yeni sanayi alanlarıyla genişlemesi, tarım ve gıda potansiyeli, köklü bir ticaret kültürü ve yeni pazarlara açılma iştahı vardır. Diğerinde işsizlik, küçük işletme ölçeği, bankalarda kısa vadeli krediler, kredi borçlanma oranlarının yüksekliği, kredi takip oranlarının yüksekliği, sokak çetelerinin ve suç oranlarının artması, yüksek belirsizlik ve nitelikli sermayenin bölge dışına akışını görürüz.
Bu iki görüntü birbiriyle çelişmiyor. Tam tersine, Diyarbakır’ın temel meselesini birlikte anlatıyor: Şehir öğreniyor, üretiyor ve girişimde bulunuyor; fakat bu kapasiteyi kesintisiz bir sermaye birikimine ve kolektif refahın artışına dönüştürmekte zorlanıyor.
İktisat diliyle ifade edersek; mesele yalnızca “beceri eksikliği” değildir. Asıl mesele; mevcut bilgi ve beceriyi yatırıma, yatırımı verimliliğe, verimliliği gelire, geliri de yeniden yatırıma ve refah artışına bağlayacak döngünün sık sık kopmasıdır. Bu kopmanın siyasal ve ekonomik sebepleri ile birlikte bölgesel jeopolitiğin Diyarbakır’a yansımaları çok hızlı olmaktadır. Bu kopmalar, kesintili ve krediye dayalı büyüme aynı zamanda borç stoklarının yükselmesi ile sermaye birikimini engellediği gibi sermaye sınıfının Diyarbakır’da yoğunlaşmasını da kesintiye uğratıyor. Sermaye birikiminin kesintiye uğraması uzun vadeli yerel sermayenin yerelde yatırım yapmasına, istihdamı ve verimliliği olumsuz etkilemektedir.
Kredi artışı neden yetmiyor?
Türkiye Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) 2025 verilerine göre Diyarbakır, kredi kartı kullanım oranları ve tüketime dayalı tüketici kredisi borçlanması sıralamasında Türkiye’de beşinci sırada yer aldığı belirtilmiştir. Bankacılık ve finans sisteminin gelişkinliği ve büyümesi aynı zamanda ekonomik hareketliliğin de bir göstergesi olarak kabul edilir. Ekonomik gelişme ölçülürken birkaç ana gösterge önemli veriler arasında yer almaktadır: Kaç banka şubesi açıldı, mevduat ne kadar büyüdü, kredi hacmi ne kadar arttı? Kredi kullanımının tüketim ve yatırıma dönüşme göstergeleri, takibe düşme oranları gibi göstergeler ekonominin genel gidişatı için önemli ipuçları vermekte ve ekonomik büyüme için tahmin yapma imkânı sağlar.
Diyarbakır Bireysel Bankacılık verileri incelendiğinde aşağıdaki tabloda gösterildiği gibi bir sonuç ortaya çıkmaktadır.
|
Gösterge |
Tutar (bin TL) |
Pay |
|
Taşıt Kredisi |
245.680 |
%0,3 |
|
Konut Kredisi |
8.778.448 |
%10,1 |
|
Kredili Mevduat Hesabı |
11.538.175 |
%13,3 |
|
Diğer Tüketici Kredileri |
13.303.186 |
%15,4 |
|
Bireysel Kredi Kartları |
52.714.326 |
%60,9 |
|
Takipteki Taşıt Kredisi |
13.657 |
— |
|
Takipteki Konut Kredisi |
14.544 |
— |
|
Takipteki Diğer Tüketici Kredileri |
4.436.955 |
— |
Tablo incelendiğinde en büyük kredi payının %60,9 ile Bireysel kredilerde olduğu görülmektedir. Bireysel kredi kartlarını sırasıyla diğer krediler (%15,4) ve kredili mevduat hesabı (KMH %13,39) takip etmektedir. Diyarbakır’da inşaat sektörü başat sektör olmakla beraber konut kredisinin toplam krediler içindeki payı %10 civarında olduğu görülmektedir. Bankacı uzmanlar bireysel kredilerin çoğu zaman ticari amaçlarla da kullanıldığını belirtmektedir. Uzmanlara göre ticari kredilerdeki yüksek faiz oranları ve teminat ve/veya kefalet karşılığının ticari kredileri kullanmada risk derecelendirmesi gibi kriterler nedeniyle bireysel kredilerin hem tüketim hem de ticari amaçlı kullanıldığının tespitini yaptı. Yüksek bireysel kredi kullanım oranlarına rağmen takipteki alacak miktarının düşük olması kredi kullanan bireylerin bir şekilde finans okuryazarlığı bildiğine ve kısa vadeli borç döndürme kapasitesinin yönetilebilir düzeyde olduğuna dair önemli bir ipucu olduğu söylenebilir. Ancak takipteki diğer tüketici kredilerinin oranının %33 civarı olması alarm seviyesinde bir durumun olduğunun göstergesidir.
2025 yılı BDDK verilerine göre Türkiye’nin en borçlu ili Batman’dır. Batman'ı sırasıyla yüzde 62,1 oranıyla Urfa, yüzde 61,1 oranıyla Mardin, yüzde 59,1'le Konya, yüzde 57,7 ile Diyarbakır ve yüzde 56,1 ile Muş takip etmektedir. Böylelikle Diyarbakır, bireysel borç sıralamasında Türkiye'nin en borçlu beşinci şehri olarak belirlenmiştir.
Diyarbakır sektör kredileri bakımından BDDK verileri incelendiğinde ise en büyük payın ziraat yani tarım ve hayvancılık kredileri gelmektedir. Ziraat kredilerini inşaat ve toptancılık sektörü takip etmektedir. Diyarbakır’ın tarım ve inşaat üzerinden büyüme kutupları (Francois Perroux, 1955) oluşturduğu söylenebilir. Perroux’a göre ekonomik büyümede tüm sektörler aynı anda gelişmez, yenilikçi ve anahtar sektörler etrafında ileri-geri bağlantı etkisiyle sektörel büyümeler gerçekleşir. Diyarbakır örneğinde yine takipteki alacaklar bakımından sektörler incelendiğinde ziraat ve inşaat sektörleri ilk sıralarda yer almaktadır. Diyarbakır’ın büyüme kutupları olan bu iki sektör aynı zamanda bankalara en çok borçlu olan, bankalardan en fazla kredi kullanan sektörlerdir. Sermaye birikiminin, istihdam ve finans kapital anlamında, bu iki sektöre yoğunlaştığı çıkarımında bulunmak yerinde olacaktır.
Ziraat kredileri miktarı 2026 ilk altı aylık döneminde 32 milyar TL civarı iken inşaat sektöründe bu miktarın 18 Milyar TL civarı olduğu görülmektedir. İnşaat sektöründe kullanılan gayri nakdi krediler de dikkate alındığında Diyarbakır’daki en büyük sektörün inşaat sektörü olduğu görülmektedir. Kullanılan kredilerin sektörel dağılımları Diyarbakır’ın sektörel olarak ön plana çıkan iş kollarını tanımlayan önemli bir göstergedir. Diyarbakır’ın ileri teknoloji sektörlerde, imalat sanayinde çok düşük düzeyde kredilerin kullanıldığı görülmektedir.
|
Diyarbakır Sektörel Krediler (Bin TL) |
|
|
Sektör |
Miktar (bin TL) |
|
Gıda Meşrubat ve Tütün |
2.723.624 |
|
İnşaat |
17.960.568 |
|
Metal ve İşlenmiş Maden |
3.303.202 |
|
Finansal Kuruluşlar |
347.873 |
|
Tekstil ve Tekstil Ürünleri |
1.333.474 |
|
Toptan Ticaret ve Komisyonculuk |
11.848.014 |
|
Turizm |
1.093.210 |
|
Ziraat ve Balıkçılık |
32.002.893 |
|
Enerji |
4.338.183 |
|
Denizcilik |
0 |
|
Takipteki Gıda Meşrubat ve Tütün |
73.654 |
|
Takipteki İnşaat |
688.575 |
|
Takipteki Metal ve İşlenmiş Maden |
289.701 |
|
Takipteki Finansal Kuruluşlar |
793 |
|
Takipteki Tekstil ve Tekstil Ürünleri |
66.254 |
|
Takipteki Toptan Ticaret ve Komisyonculuk |
779.603 |
|
Takipteki Turizm |
244.158 |
|
Takipteki Ziraat ve Balıkçılık |
967.105 |
|
Takipteki Enerji |
90.367 |
|
Takipteki Denizcilik |
0 |
|
Takipteki Kredi Kartları |
7.527.479 |
|
Gayrinakdi Gıda Meşrubat ve Tütün |
728.248 |
|
Gayrinakdi İnşaat |
42.905.403 |
|
Gayrinakdi Metal ve İşlenmiş Maden |
2.427.225 |
|
Gayrinakdi Finansal Kuruluşlar |
88.832 |
|
Gayrinakdi Tekstil ve Tekstil Ürünleri |
269.671 |
|
Gayrinakdi Toptan Ticaret ve Komisyonculuk |
13.348.988 |
|
Gayrinakdi Turizm |
247.771 |
|
Gayrinakdi Ziraat ve Balıkçılık |
481.582 |
|
Gayrinakdi Enerji |
5.949.121 |
|
Gayrinakdi Denizcilik |
0 |
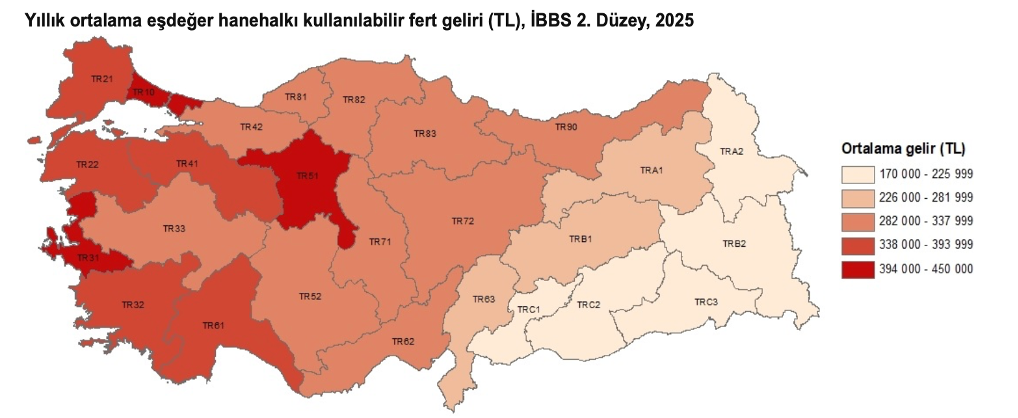
Yıllık ortalama eşdeğer hane halkı kullanılabilir fert geliri bakımından Türkiye ve Kürt illeri görünümü aşağıdaki haritada gösterilmiştir. Haritada görüldüğü üzere Diyarbakır (TRC2) başta olmak üzere ortalama yıllık gelir Kürt illerinde Türkiye ortalamasının altında seyretmektedir. Ortalama gelir Ankara’da 394.000-450.000 TL arası iken, Diyarbakır’da 170.000-225.000 TL arasında gerçekleşmiştir. Bölgesel gelir dağılımında yine Kürt illeri Türkiye’nin batı illerine göre daha düşük düzeyde bir gelir aralığına sahip olduğu görülmektedir.
TUİK Gelir ve Yaşam Koşulları araştırmasında P80/P20 oranı gelir eşitsizliğini tahminlemek için kullanılan bir göstergedir. Son yapılan araştırma sonuçlarına (TUIK, 2025) göre P80/P20 oranı Türkiye'de 7,5 iken, bu değerin en düşük olduğu İBBS 2. düzey bölgesi 4,6 ile TRB1 (Malatya, Elazığ, Bingöl, Dersim) ve TR42 (Kocaeli, Sakarya, Düzce, Bolu, Yalova) olurken bu bölgeyi 4,9 ile TR81 (Zonguldak, Karabük, Bartın) ve TRB2 (Van, Muş, Bitlis, Hakkari) bölgeleri izlemiştir.
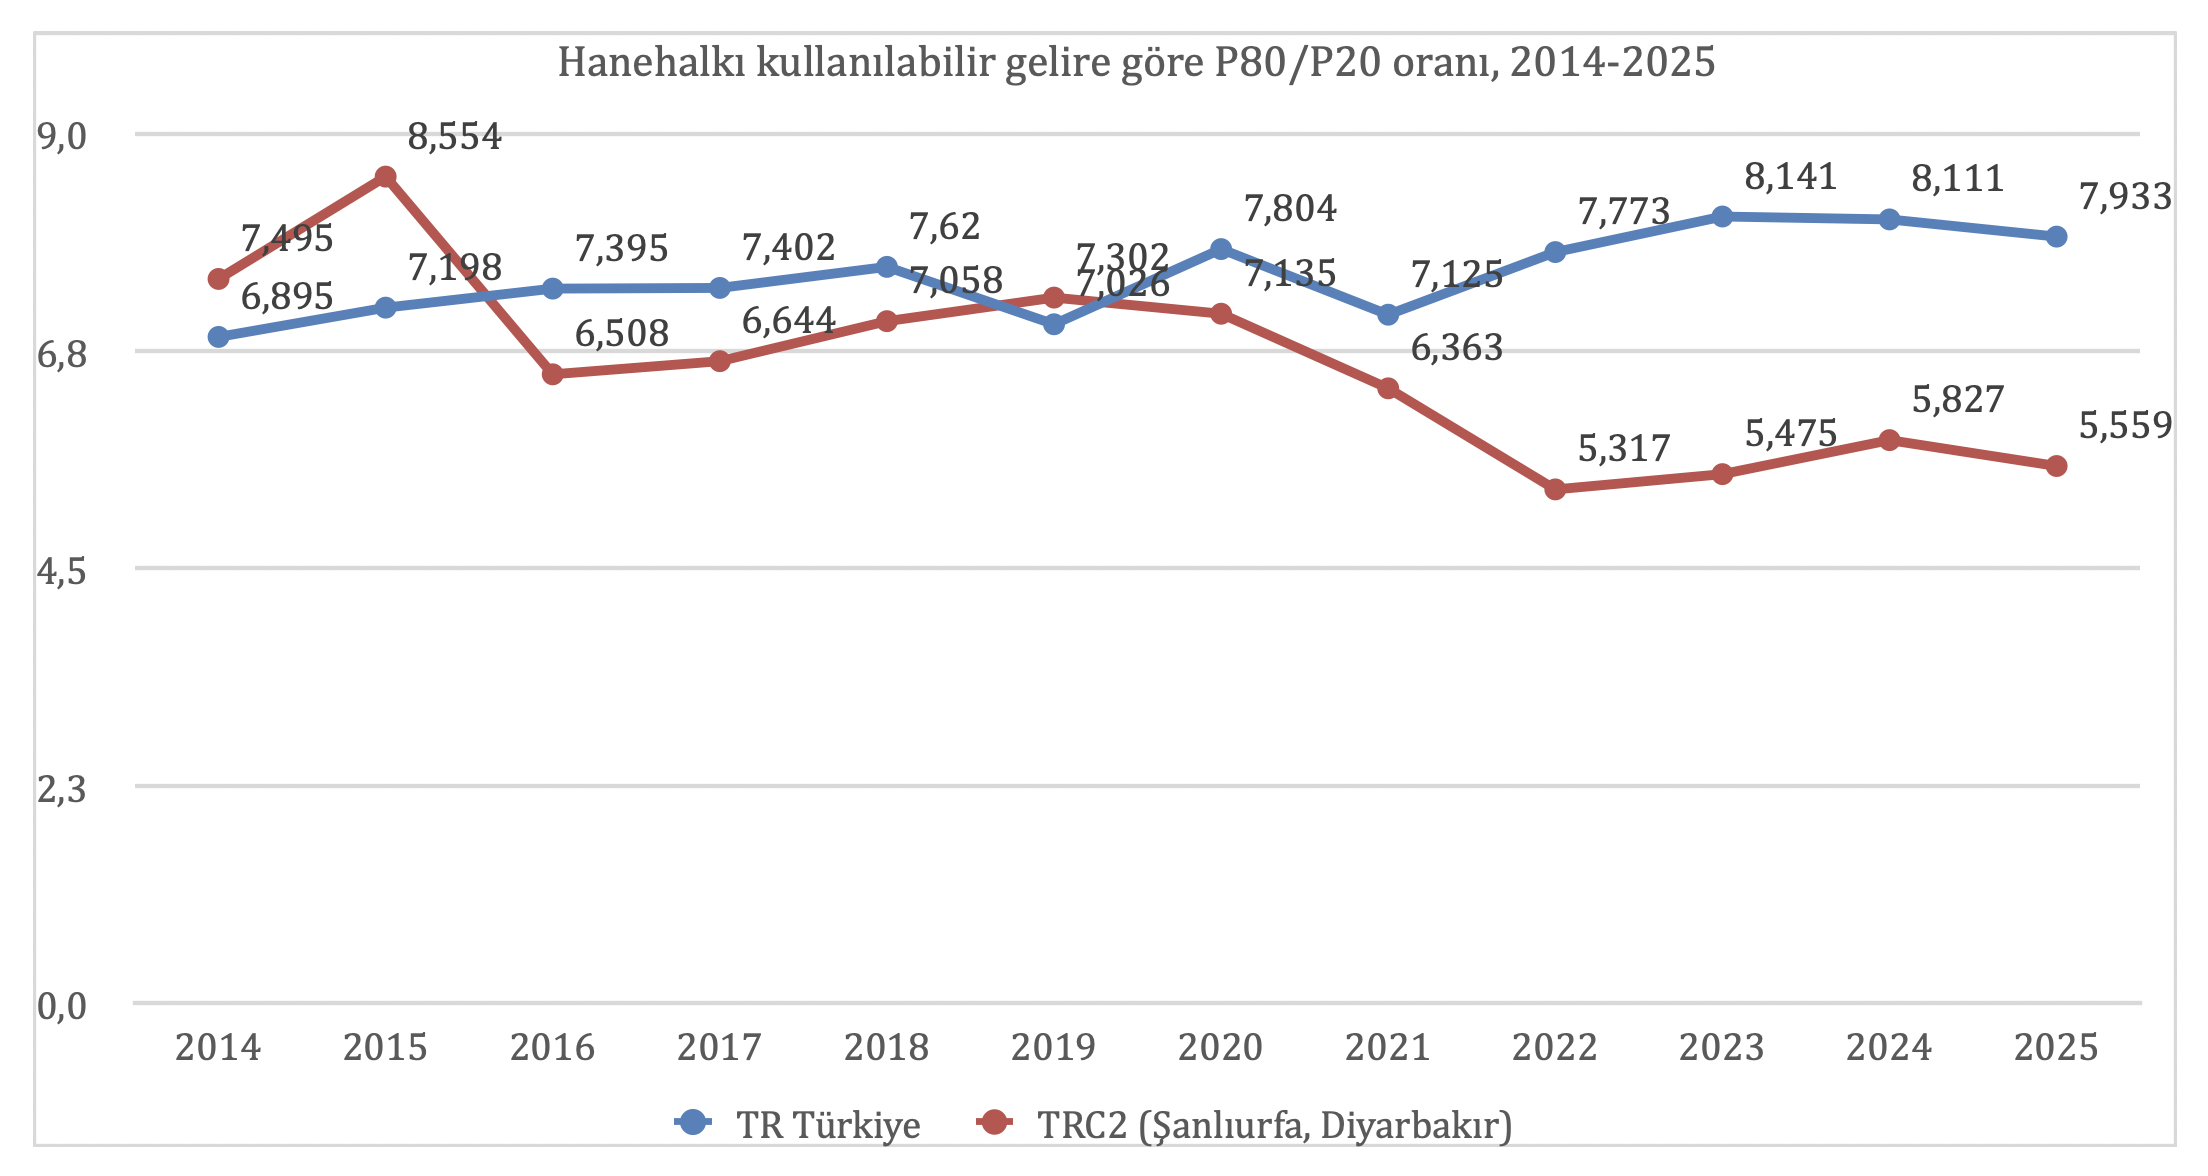
Diyarbakır ve Urfa’da P80/P20 oranının yıllara göre değişimi yukarıdaki grafikte görülmektedir. 2014 yılında gelir eşitsizliği oranı TRC2’de 7,5 iken bu oran 2025 yılında 5,6’ya düşmüştür. Gelir düşüklüğü, TUİK Gelir ve Yaşam Koşulları araştırmasına (2025) göre P80/P20 oranı Gini katsayısı ile değerlendirildiğinde Diyarbakır ve Urfa’yı kapsayan TRC2 bölgesi verileri gelir dağılımında Türkiye ortalamasına göre daha dengeli bir dağılımın olduğu görülmektedir.
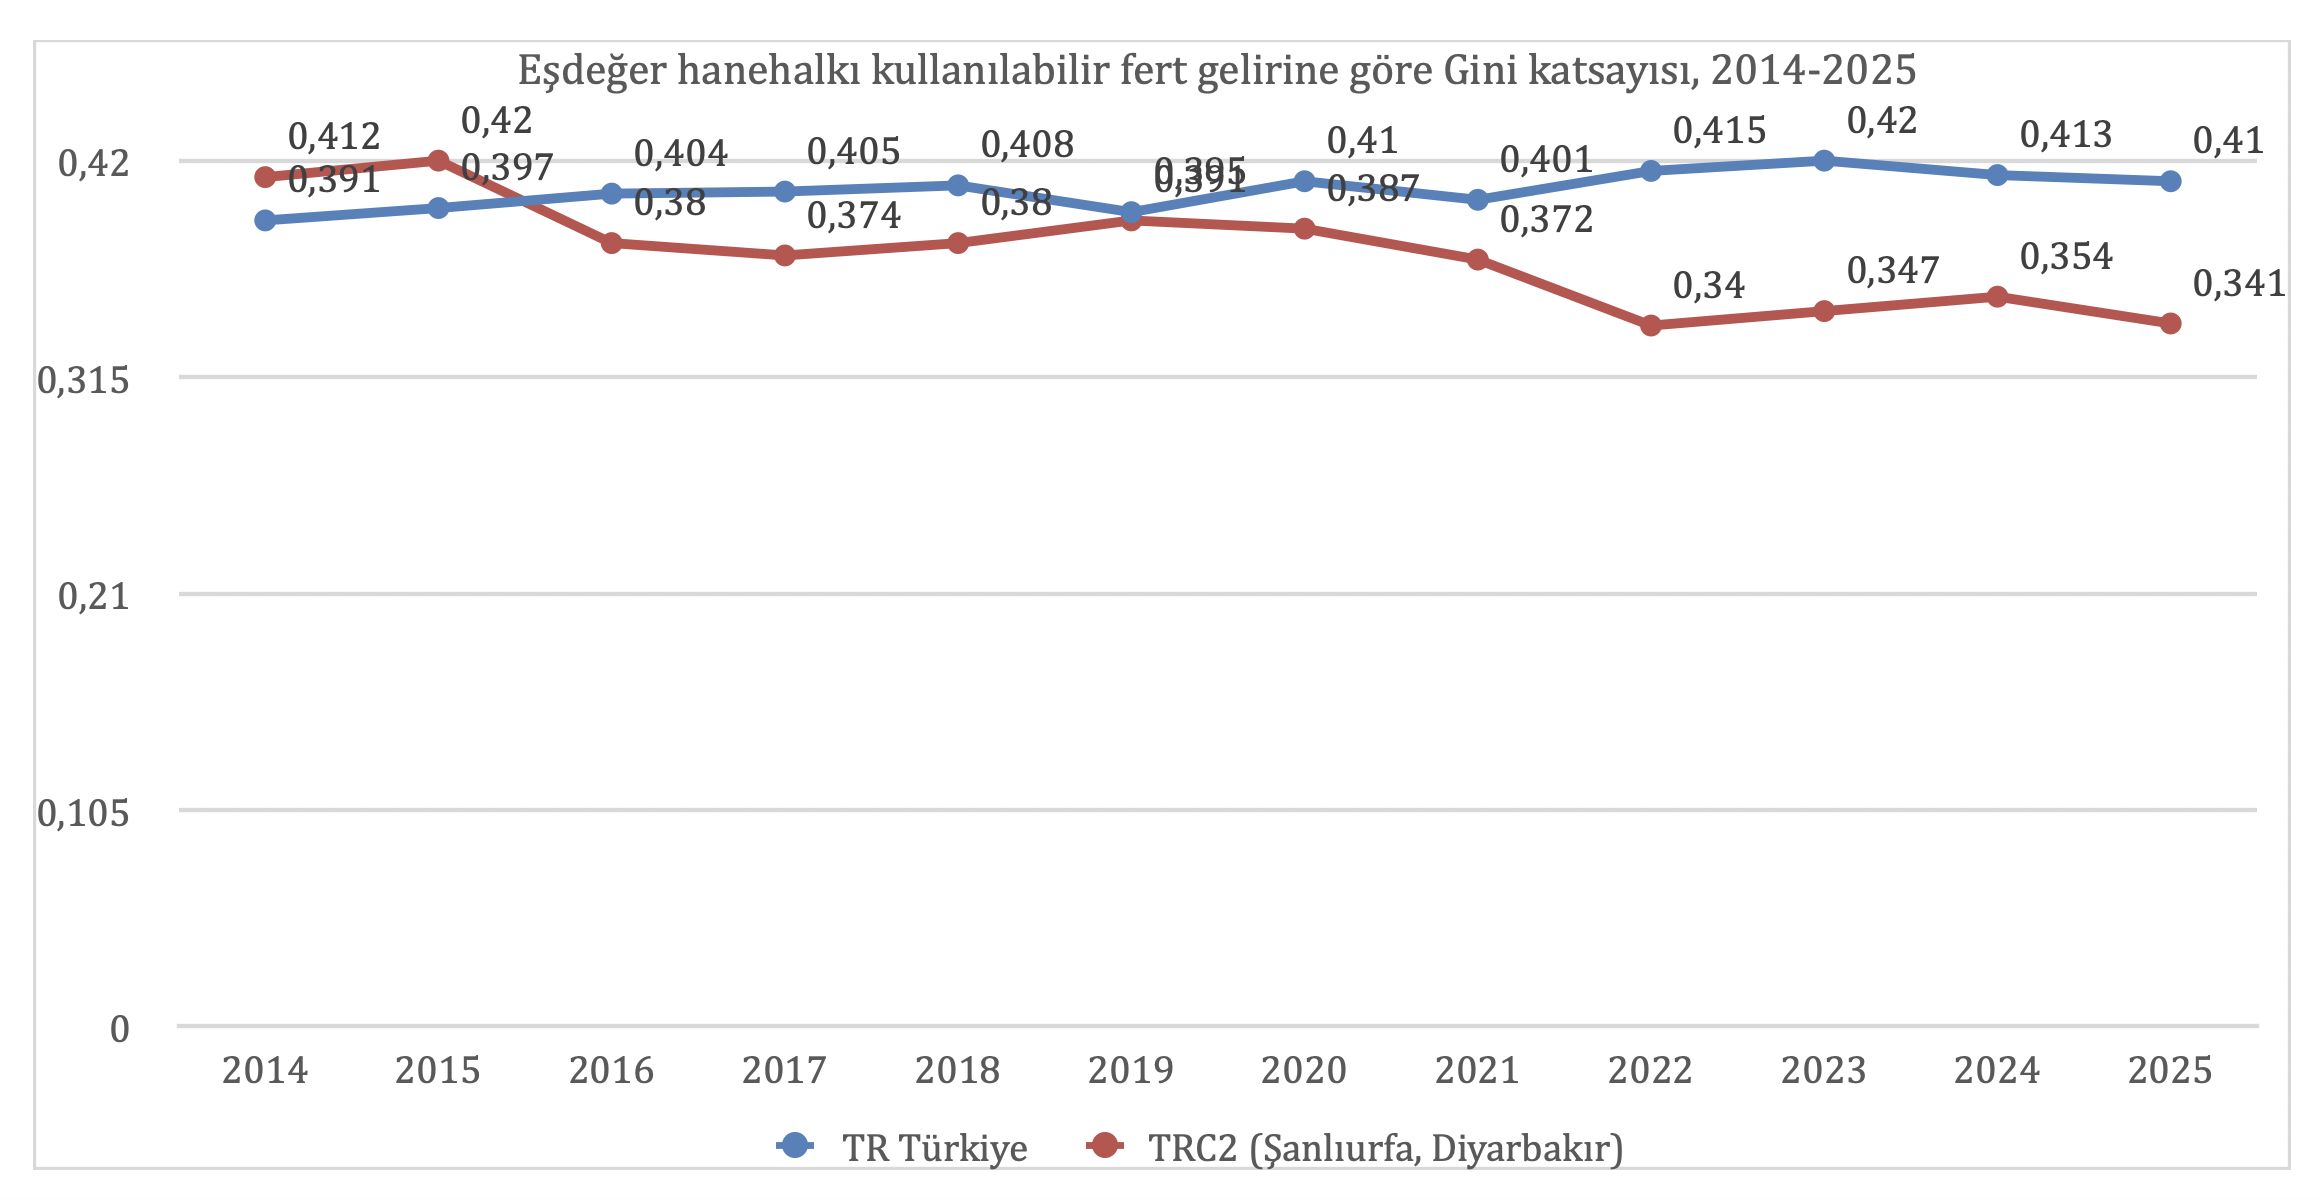
Bölgesel Gini Katsayısı P80/P20 oranı ile değerlendirildiğinde, kişi başı gelir bakımından Türkiye’nin en düşük gelire sahip illeri arasında yer alan Diyarbakır, gelir dağılımı adaletsizliği bakımından ve Gini katsayısı bakımından daha dengeli olduğu görülmektedir. En çok kazanan ile en az kazanan arasındaki makas Diyarbakır’da Türkiye ortalamasının altındadır. Bu da güçlü bir sermaye sınıfının olmamasıyla açıklanabilir. Makas daraldıkça yoksulluk paylaşımında ortaklaşıldığı dile getirilebilir. Kapitalist kentleşme dinamiklerinde çok zengin, gelir düzeyi aşırı yüksek kesimle gelir düzeyi aşırı düşük kesim arasında genellikle makas açıklığı çok geniştir. Örneğin Türkiye’deki sanayi yoğunlaşmasının önemli kentlerinden olan Tekirdağ, Çorlu ve Edirne ( TR21)’de P80/P20 oranı 8,1’dir ve Gini katsayısı TRC2 bölgesinden daha yüksektir.
Bu nedenle doğru soru “Diyarbakır ve bölge illeri ne kadar kredi kullanıyor?” değil, “Krediyi kim, ne için, hangi vadeyle ve hangi maliyetle kullanıyor?” sorusudur. Bir soru daha eklemek gerekir: Bu krediyle yaratılan değer yeniden Diyarbakır’da yatırıma dönüyor mu? Yaratılan katma değer Diyarbakır’da kalıyor mu?
Türkiye’de gelir dağılımı, gelir ve yaşam göstergeleri incelendiğinde anlaşılacağı üzere bölge illeri ve Diyarbakır daha çok borçlanarak tüketen illerdir ve Türkiye’deki en düşük gelire sahip bölgeler sıralamasında ön sıralarda yer almaktadır.
Akla gelen soru şu: Neden borçlanma tercih ediliyor ve Türkiye’nin en borçlu illeri arasında Batman, Diyarbakır, Mardin, Muş gibi iller yer almaktadır? Bunun temel sebebi insanların yeterli harcanabilir gelir sahibi olmayışı dolayısıyla bireysel sermaye birikiminin yetersiz olmasında kaynaklandığı söylenebilir. Sermaye birikimi yetersiz olduğundan uzun yıllar piyasa kendi içinde kayıt dışı finansmana erişim yöntemleri ile asgari bir üretim düzeyi yakaladığı söylemek yerinde olacaktır. Daha sonra bankacılık ve finans sisteminin 2001 krizinden sonra yeniden yapılanması, bankacılık ve finans sisteminin Diyarbakır’da gelişmesine ve bunun sonucu olarak bankalarda açılan hesapların artması, kredi kullanımının artması ile finansa erişim nispeten bankacılık ve finans sistemi üzerinden kayıt altına alınmıştır. Tasarruf açığı olan Diyarbakır hem bireysel hem de ticari kredilerin hızlı şekilde artması ile borçlanmaya dayalı tüketim ve üretim gelişmiştir. Yani Diyarbakır tasarruf ettiğinden daha fazla harcamaktadır. Bu harcamalar hem tüketim hem de yatırım harcamaları olarak Diyarbakır ekonomisini şekillendirmektedir.
Bu nedenle doğru soru “Diyarbakır ve bölge illeri ne kadar kredi kullanıyor?” değil, “Krediyi kim, ne için, hangi vadeyle ve hangi maliyetle kullanıyor?” sorusudur. Bir soru daha eklemek gerekir: Bu krediyle yaratılan değer yeniden Diyarbakır’da yatırıma dönüyor mu? Yaratılan katma değer Diyarbakır’da kalıyor mu?
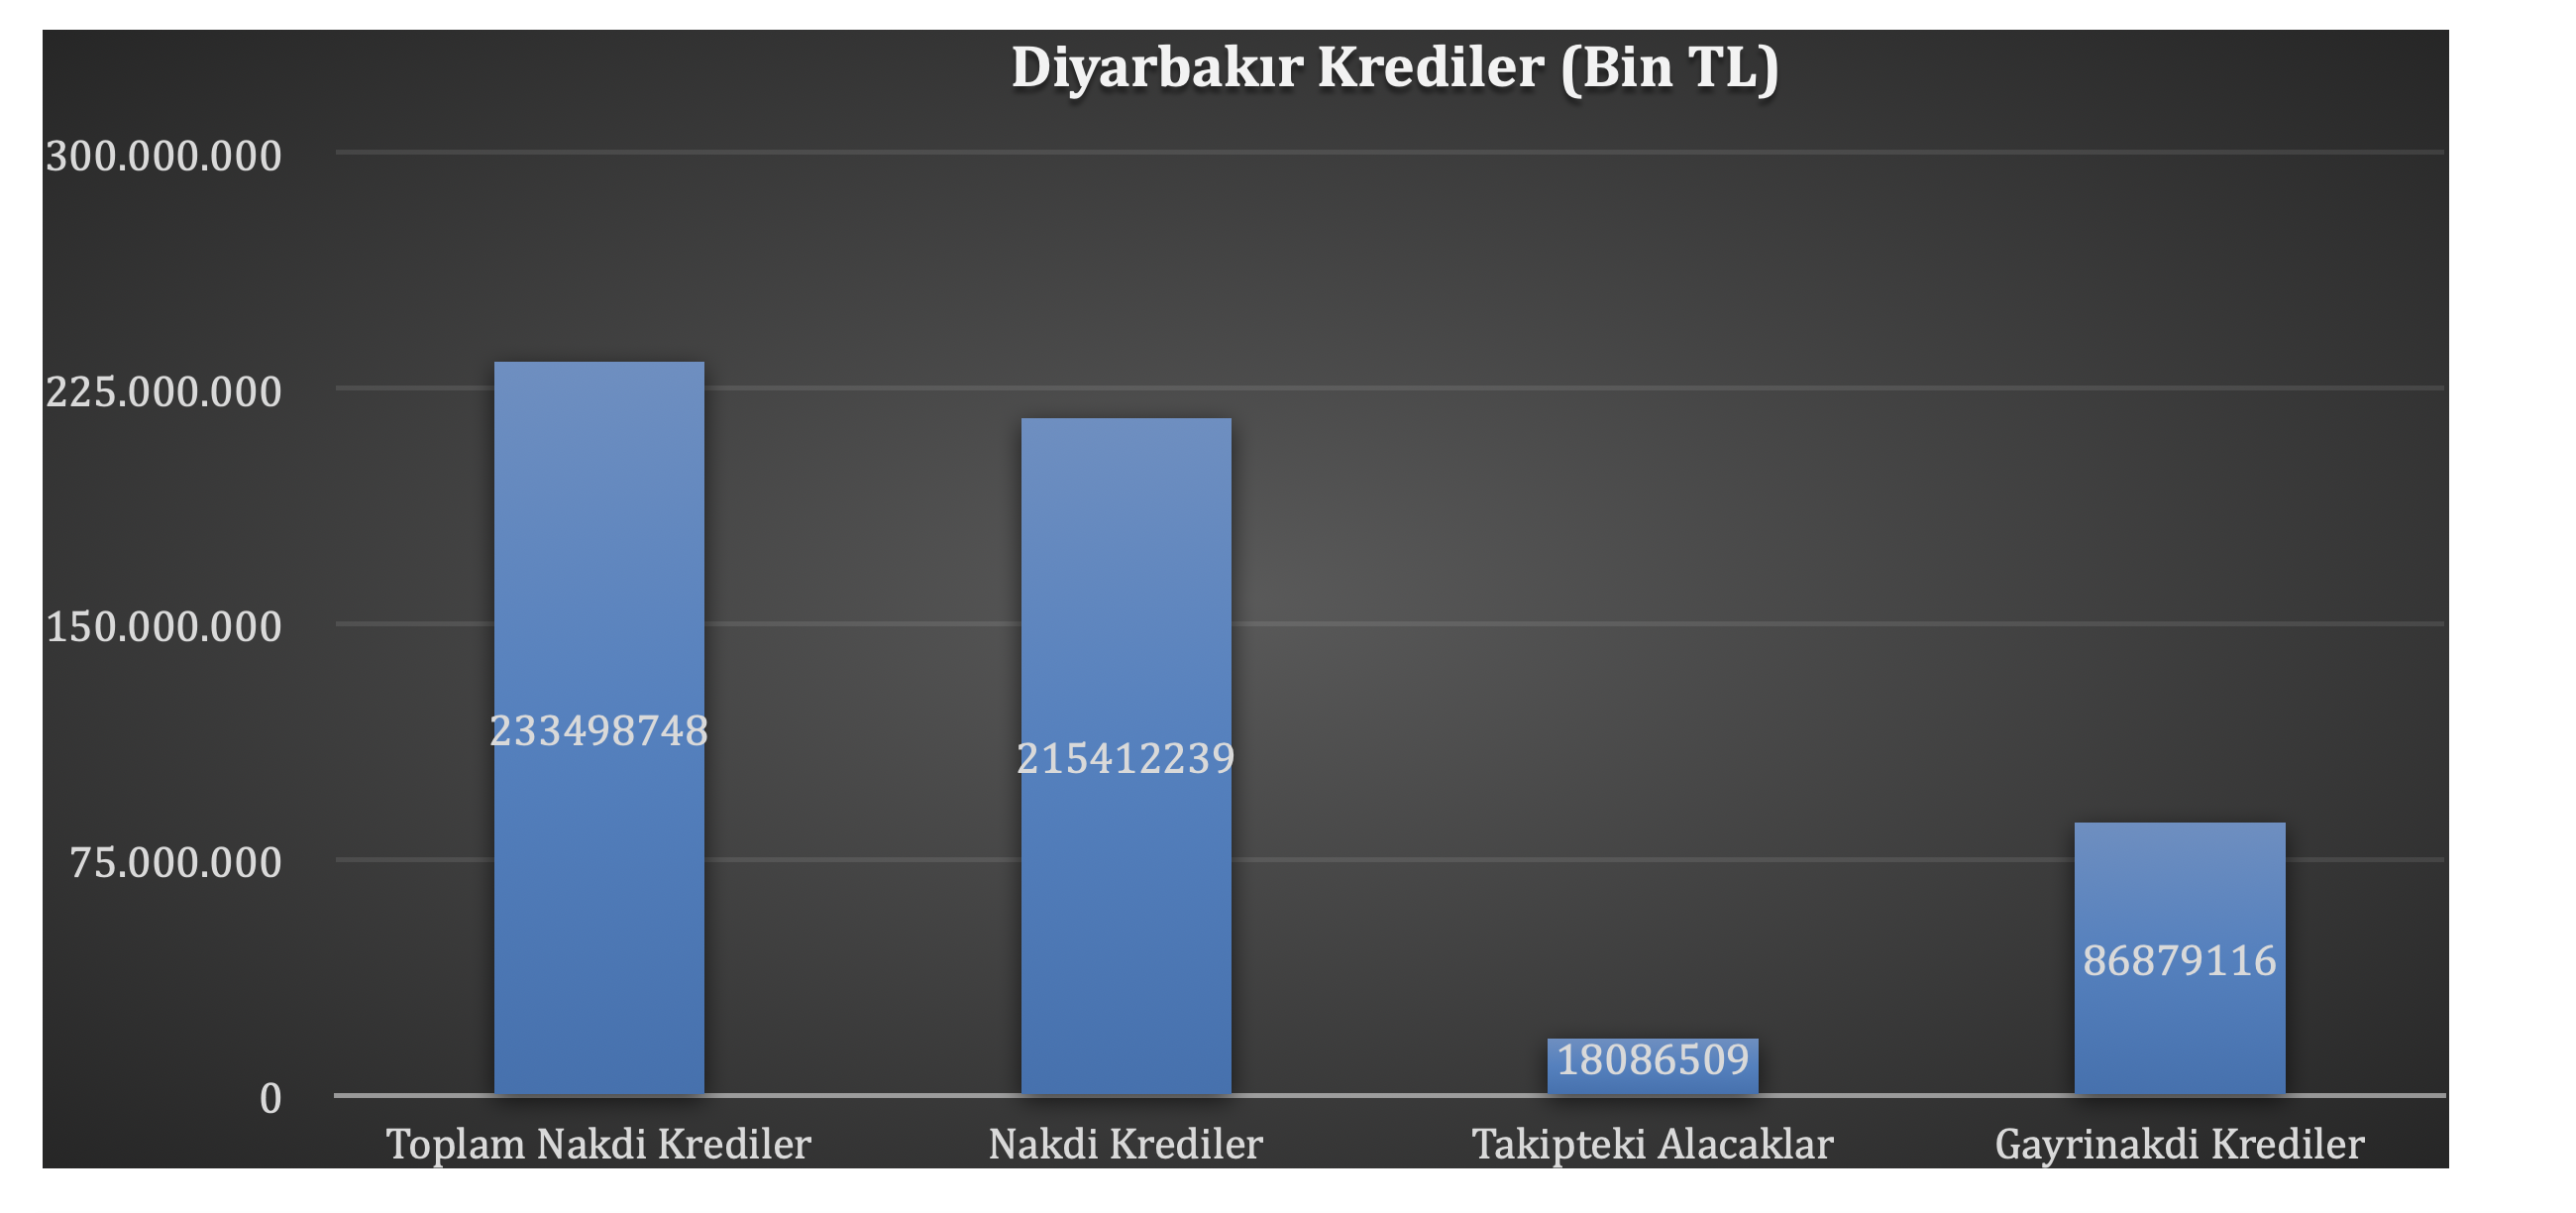
Diyarbakır’daki mevduat ve kredi karşılaştırması aşağıdaki tablolarda gösterilmiştir. 2026 ilk 6 aylık verilere bakıldığında Diyarbakır’da toplam krediler incelendiğinde nakdi krediler 233.498.748 bin TL iken toplam mevduat 122.879.962 Bin TL olduğu görülmektedir. Toplam nakdi ve gayri nakdi krediler miktarı ise 320.377.864 Bin TL’dir.
Bu verilerin bize anlattığı şudur, Diyarbakır’da kredi mevduat oranları karşılaştırıldığında Diyarbakır borçlanmaya dayalı tüketim ve yatırım harcaması yaptığı görülmektedir.
Diyarbakır kredileri — 2026/6
|
Gösterge |
Tutar (bin TL) |
Pay |
|
Toplam Nakdi Krediler |
233.498.748 |
%100,0 |
|
Nakdi Krediler |
215.412.239 |
%92,3 |
|
Takipteki Alacaklar |
18.086.509 |
%7,7 |
|
Gayrinakdi Krediler |
86.879.116 |
%37,2 |
|
Toplam Krediler |
320.377.864 |
|
Kaynak: BDDK
Diyarbakır mevduat yapısı — 2026/6
|
Gösterge |
Tutar (bin TL) |
Pay |
|
Tasarruf Mevduatı |
91.833.841 |
%74,7 |
|
Tasarruf Mevduatı (TL) |
57.215.735 |
%46,6 |
|
Tasarruf Mevduatı (DTH) |
34.618.106 |
%28,2 |
|
Diğer Mevduat |
31.046.121 |
%25,3 |
|
Diğer Mevduat (TL) |
26.184.726 |
%21,3 |
|
Diğer Mevduat (DTH) |
4.861.395 |
%4,0 |
|
Toplam Mevduat |
122.879.962 |
%100,0 |
Kaynak: BDDK
Verilerin söylediği
|
%190,0 |
110,6 Milyar TL |
%7,75 |
%60,9 |
Tablodaki her 100 TL mevduata karşılık yaklaşık 190 TL toplam nakdi kredi bulunmaktadır. Bu fark, bankacılık sisteminin il dışı fonları da Diyarbakır’a aktardığına işaret edebilir; tek başına sermaye kaçışını veya kredinin üretken kullanımını göstermez. Takipteki alacakların toplam nakdi kredilere oranı yaklaşık %7,75’tir. Bireysel tabloda kredi kartlarının payı yaklaşık %60,9’dur; bu bileşim kısa vadeli finansmanın ağırlığını desteklemektedir.
Açıklama Notu: Tutarlar nominal stok değerleridir. Enflasyondan arındırılmış zaman serisi, vade dağılımı ve sektör bazında karşılaştırma olmadan reel kapasite artışı hakkında kesin sonuç kurulamaz.
Özellikle 2009-2014 arasında güven ortamının güçlendiği dönemde finansal hareketlilik ve üretken yatırım ihtimali birlikte yükseldi. 2014 sonrasındaki jeopolitik ve kurumsal kırılmalar ise yatırım ufkunu daralttı. Belirsizlikler arttı, siyasal istikrarsızlık küçük esnaftan büyük firmalara kadar birçok sektör ve iş kolunda olumsuz etkiler yarattı. Bazı firmalar konkordato ilan etti, bazı firmalar da Diyarbakır dışında iş yapmak için sermayelerini Diyarbakır dışına taşıdı. Büyük beklentilerle kurulan tekstil OSB’de firmaların %60’ından fazlası kapandı.
Bir bölgede kredi artabilir; fakat kredi yeni bir makineye, teknolojik dönüşüme, ihracata veya nitelikli istihdama gitmiyorsa üretim kapasitesi aynı ölçüde büyümeyebilir. Kredi, işletmenin günlük açığını kapatmaya, eski borcu çevirmeye, tüketime ya da arsa ve konut gibi varlıklara yöneliyorsa finansal hareketlilik vardır ama kalıcı dönüşüm sınırlı kalır. Diyarbakır’da kredi/Mevduat oranı %190 olduğundan finansman açığının olduğu ve sürdürülebilir bir büyüme düzeyine erişmek için daha fazla kaynağa ihtiyaç duyulduğu söylenebilir. Rakamların söylemediği ancak Diyarbakır ekonomisini takip edenlerin, Diyarbakır ekonomik yapısının mekânsal dağılımı ve sektör bileşenlerinin dile getirdiği bir husus da Diyarbakır’daki taahhüt sektöründeki aktörlerin son 10 yılda Diyarbakır dışında da operasyonlarının artması eğilimidir. Ya da taahhüt firmalarının Diyarbakır dışında iş yapmalarıdır. Artan rekabet ortamında Diyarbakır dışına yatırımların göçmesi önemli bir husus olarak değerlendirilebilir. Bu da uzun vadede daha çok Diyarbakır sermaye sınıfının Diyarbakır dışında sermaye biriktirmesine neden olmaktadır.
Diyarbakır üzerine hazırladığım doktora çalışmasında 1988-2021 döneminin finansal göstergelerini incelerken gördüğüm temel mesele buydu. Özellikle 2009-2014 arasında güven ortamının güçlendiği dönemde finansal hareketlilik ve üretken yatırım ihtimali birlikte yükseldi. 2014 sonrasındaki jeopolitik ve kurumsal kırılmalar ise yatırım ufkunu daralttı. Belirsizlikler arttı, siyasal istikrarsızlık küçük esnaftan büyük firmalara kadar birçok sektör ve iş kolunda olumsuz etkiler yarattı. Bazı firmalar konkordato ilan etti, bazı firmalar da Diyarbakır dışında iş yapmak için sermayelerini Diyarbakır dışına taşıdı. 2018’den sonra nominal kredi büyümesine rağmen yüksek enflasyon, kur şokları ve kısa vade, aynı genişlemenin reel üretim kapasitesine dönüşmesini zorlaştırdı. Tekstil gibi istihdamda lokomotif olması planlanan sektörlerde büyük bir daralma yaşandı ve büyük beklentilerle kurulan tekstil OSB’de firmaların %60’ından fazlası kapandı ve nihayetinde Tekstil OSB karma OSB’ye dönüştürülerek yatırımcının korunması için bir adım atıldı.
Para üretime, teknolojiye ve ticaret kapasitesine yöneldiğinde maddi genişleme yaratır. Para giderek yalnızca paradan kazanç aradığında ise finansal genişleme öne çıkar. Diyarbakır’a uyarladığımızda soru şudur: Finans, yeni üretim kapasitesi mi kuruyor; yoksa işletmeleri borç çevirme ve varlıklarını koruma çabasına mı hapsediyor?
Bir yandan bankalarda mevduat toplamak için büyük bir çalışma varken ve kredi hesapları artarken başka bir yandan Diyarbakır’da hizmetler sektörü, tekstil sektörü ve inşaat sektörü ve üretim kollarında neredeyse son yıllarda büyük firmaların da dahil olduğu Konkordato ilanları ekonomik gelişme konusunda daha karamsar bir tablonun ortaya çıkmasına, yatırımcı ve girişimcileri daha ürkek bir pozisyon almasına neden olmaktadır.
Diyarbakır Kürt sorunu eksenli politikalardan etkilenen, neredeyse siyasal ve kültürel Kürt kimliğinin statü arayışının merkezlerindendir. Kürt sorunundaki dönemsel süreçler aynı zamanda Diyarbakır ekonomisini de şekillendirmektedir. Bir yandan çözüm süreci politik istikrar için umut filizlendirirken öteki yandan askıda bırakıldığı oranda ekonomik krizin yerelde derinleşmesini ve ekonomik daralmayı körüklemektedir. Politik istikrarın olduğu koşullarda piyasa beklentisi yatırım ve tüketim harcamalarının artması söz konusu iken ekonomik krizin derinleşmesi, risk aktarımının bireyler arası ve şirketler arası aktarılması piyasanın beklentisini negatif yöne, başka bir tanımlama ile yatırım ve tüketim harcamalarını frenlemektedir. Bu durum aynı zamanda Diyarbakır’da risk alma iştahının azalmasını, yatırımların Diyarbakır dışına akmasını, sermaye göçünü tetiklemeye başladığı söylenebilir. Bir firmanın mali darboğaza girmesi hem ileri bağlantı hem de geri bağlantı bakımından riskler yarattığı için tedarik ve değer zincirinde, kopukluklara neden olmaktadır.
Bankacılık ve finans verilerine bakıldığında hem bireysel hem de ticari kredi kullanım oranlarının artmasına rağmen üretim ve istihdam düzeyleri aynı paralellikte artmadığı aksine bazı sektörlerde önemli daralmaların olduğu gözlemlenmektedir. Firmaların kısa vadede ayakta kalmak için kredilere başvurmasının bir yansıması olarak okunabilir. Ticari kredilerle birlikte bireysel kredilerin artması da yine sektörel daralmalarla kötü gidişatla açıklanabilir bir durumdur. Bu gözlemler, “kredi büyüdü, o hâlde ekonomi gelişti” gibi kolay bir sonuca izin vermiyor. Aksine, finansın niteliğine bakmamız gerektiğini söylüyor.
Kalkınmanın üç ayrı saati
Fransız tarihçi Fernand Braudel, toplumsal hayatın tek bir saatle işlemediğini söyler. Bir yanda krizler, seçimler ve çatışmalar gibi kısa süreli olaylar; diğer yanda ekonomik dalgalar ve politika dönemleri; en altta ise coğrafya, üretim kültürü, kurumlar ve ticaret yolları gibi yavaş değişen uzun dönemli yapılar vardır.
Diyarbakır’ı yalnızca bugünün büyüme oranıyla ya da bir yıllık kredi verisiyle okumak bu yüzden yanıltıcıdır. Kentin Mezopotamya içindeki konumu, tarımsal hinterlandı, ticaret geleneği ve bölgesel merkez olma özelliği uzun zamanın birikimidir. GAP, teşvik politikaları, organize sanayi bölgelerinin gelişimi ve bankacılık sistemindeki değişimler orta vadeli süreçlerdir. Kur ve faiz şokları, salgın, çatışma ve sınır ötesindeki savaşlar ise kısa zamanda yaşanır.
Fakat kısa süren bir şokun etkisi kısa sürmeyebilir. Yüksek lisans tezimde finansal verilerle yaptığım analizlerde şöyle bir sonuçla karşılaşmıştım. Negatif şoklar pozitif şoklardan daha fazla kalıcı etkiye sahiptir. Bir firma yatırımını iptal ettiğinde, yetişmiş çalışan başka bir şehre taşındığında veya tedarik ağı dağıldığında, bir olay yıllarca sürecek sonuçlar doğurur, bu sonuçlar daha uzun bir zaman dilimine yayılır, kalıcılığı (persistence) daha fazladır. Diyarbakır’ın ekonomik hikâyesi tam da bu nedenle “kesintili birikim” hikâyesidir: Kapasite oluşur, ilişkiler gelişir, kurumlar arası işbirliği sağlıklı bir zemine yerleşir, ardından gelen şoklar döngüyü yeniden başlangıç noktasına yaklaştırır.
Diyarbakır’ın sorunu öğrenememek değil
Richard Florida’nın (1995) “Öğrenen bölge” kavramı, kalkınmanın yalnızca bina, yol ve makineden ibaret olmadığını anlatır. Firmaların birbirinden öğrendiği, üniversitenin bilgi ürettiği, meslek okullarının beceri kazandırdığı, kamu kurumlarının koordinasyon sağladığı ve çalışanların deneyim biriktirdiği yerler daha kolay yenilenir. Florida’ya göre yeni küresel sistemde (bilgi yoğun kapitalizm çağında) bölgeler, bilgi üretimi ve öğrenmenin odak noktaları haline geliyor ve adeta öğrenen bölgelere dönüşüyor. Bu öğrenen bölgeler, bilgi ve fikirlerin toplayıcısı ve deposu olarak işlev görüyor ve bilgi, fikir ve öğrenmenin akışını kolaylaştıran temel ortamı veya altyapıyı sağlıyor. Ekonomi ve gündelik hayat üzerindeki olumsuz gelişmelere rağmen, bölgeler küresel ölçekte ekonomik ve teknolojik örgütlenmenin daha önemli biçimleri haline dönüşme potansiyeli ortaya çıkmaktadır.
Diyarbakır’da bu öğrenmenin, öğrenen bölge olmanın bileşenleri ve dinamikleri var. Tarım ve ziraata dayalı ekonomisi, büyüyen bir inşaat sektörü ve üniversitesi var. OSB’de gıdadan tekstile, metalden mobilyaya uzanan üretim deneyimi var. OSB’lerde daha çok gıda işleme firmaları yoğunlaşırken çok az da olsa yeni imalat sanayi firmaları da yatırım yapmaktadır. Tarımsal bilgi, eğitime ve teknik bilgiye olan talebi olan genç nüfus, genç girişimciler, ticaret ve meslek kuruluşları var. Büyüyen bir hizmetler sektörü var. Kurumlar arası seçici bir iş birliği mekanizmasından da söz etmek mümkündür. Ancak temel sorun, aktörlerin aynı şehirde bulunması değil, aralarında kesintisiz bir bilgi, güven ve finansman dolaşımının kurulamaması ve sermayeye erişim noktasında tekellerin oluşmasıdır. Yerelde faaliyet gösteren bankaların risk değerlendirme kriterlerinin ve banka müşterilerine dair istihbarat verilerinin toplanmasının daha çok dar bir network üzerinden şekillendiği söylenebilir. Son dönemlerde yereldeki firmaların hoşnutsuzluk ve memnuniyetsizlik içeren şikayetleri doğrultusunda bazı kamu bankalarının bölge müdürlerinin değiştiği piyasadaki firmalarca çokça dillendirilen bir mevzudur. Girişimcilerin ve firma ölçeğindeki oluşumların memnuniyetsizliğinin temel sebebi ise bankacılık sektöründeki bölge yöneticilerinin finansmana erişimde yaşanılan zorlukları daha da zorlaştırmalarından kaynaklandığı söylenebilir.
Sermaye Diyarbakır’da üretiliyor fakat karar, kâr ve yeniden yatırım sürekli başka merkezlerde toplanıyorsa büyüme vardır; fakat yerel birikim zayıftır. Bunun en somut örneği kamu ihalelerinin daha çok merkezi Diyarbakır’da olmayan büyük holdingler tarafında kontrol edilmesi.
Örneğin küçük bir gıda firması yeni bir ürün geliştirebilir, sertifika alabilir ve dış pazara açılmak isteyebilir. Fakat yatırım kredisi kısa vadeli, maliyeti yüksek ve teminatı firmanın karşılayamayacağı düzeydeyse öğrenmenin üretime dönüşmesi çok zor olabilir ya da mümkün bile olamaz. Banka, firmanın yerel pazar bilgisini, tedarik ve değer zincirindeki beceresini, fikri mülkiyet (somut olmayan sermaye) büyüme potansiyelini göremiyor; yalnızca bilanço geçmişine ve gayrimenkul teminatına bakıyorsa iyi fikirler ve girişimler finanse edilemez ve girişim başarısız olabilir.
Diyarbakırlı küçük girişimciler bu nedenle finansa erişim sorununu aşmak için ya tefecilerin pençesine düşüyor ya da bireysel tüketim kredileriyle girişimlerini finanse etmeye başvuruyor. Bu da kısa vadede borçlanmanın maliyetinin daha fazla olmasına ve çoğu zamanda bireysel tüketici kredilerinde temerrüde düşme ve bankalar nezdinde takibe düşen kredi oranlarının artmasına neden olmaktadır. Finansa erişimin arka kapı yollarının kullanılma tercihinin artması tamamen yerel finans mimarisi ve regülasyonlarının yereldeki ihtiyaç ve beklentilere cevap olamamasından kaynaklandığı söylenebilir.
Bu noktada finans, kalkınmanın ve ekonomik büyümenin dışındaki teknik bir araç değildir. Hangi firmanın büyüyeceğini, hangi sektörün yenileneceğini ve hangi bilginin ekonomik değere dönüşeceğini seçen bir kurumdur.
İtalyan iktisat tarihçisi Giovanni Arrighi’nin maddi genişleme ile finansal genişleme arasında yaptığı ayrım da burada önem kazanır. Para üretime, teknolojiye ve ticaret kapasitesine yöneldiğinde maddi genişleme yaratır. Para giderek yalnızca paradan kazanç aradığında ise finansal genişleme öne çıkar. Diyarbakır’a uyarladığımızda soru şudur: Finans, yeni üretim kapasitesi mi kuruyor; yoksa işletmeleri borç çevirme ve varlıklarını koruma çabasına mı hapsediyor?
Mesele daha çok kredi değil, doğru kredi ve finansa erişim bariyerlerinin ortadan kaldırılması
Diyarbakır için ihtiyaç, yalnızca kredi musluğunu açmak değildir. Yerel ekonominin bilgisini kullanan, uzun vadeli ve üretken yatırımı seçebilen bir finansal mimari gerekir.
Bunun ilk adımı, bankalar ile yerel kurumlar, girişimciler ve şirketler arasında güvenilir bir sektör bilgi altyapısı kurmaktır. Amaç kredi kararına keyfî müdahale etmek değil; merkezdeki standart risk modellerinin göremediği yerel kapasiteyi görünür kılmaktır.
İkinci adım, makine, enerji verimliliği, dijitalleşme, sertifikasyon ve ihracat yatırımlarına uygun vadeli finansman sağlamaktır. Kamu bankaları, garanti mekanizmaları ve kalkınma fonları riski paylaşabilir. Ancak destek yalnızca ucuz kredi biçiminde kalmamalı; teknoloji, istihdam, yerel tedarik ve ihracat hedefleriyle ilişkilendirilmelidir.
Üçüncü adım, finansmanı öğrenme hizmetleriyle birleştirmektir. Kredi alan firmaya yönetim danışmanlığı, dijital dönüşüm desteği, bilgiye erişim ve ihracat rehberliği sunulmadığında para tek başına kurumsal kapasite yaratmaz.
Diyarbakır’ın ihtiyacı daha çok borç değil; öğrendiğini üretime, ürettiğini gelire, geliri yeniden yatırıma çevirecek kesintisiz bir bölgesel döngüdür. Sürekli borç ile ekonomik sürdürülebilir ve sermaye birikimin yaratılması zorlaşmakta ve son yıllarda konkordato başvurularındaki artış şehrin ekonomisini biraz da zorlamaktadır.
Dördüncü adım ise yaratılan değerin bölgede ne ölçüde kaldığını izlemektir. Bir yatırımın büyüklüğü kadar yerel tedarikçiye, ücrete, beceriye ve yeni yatırıma ne kazandırdığı da ölçülmelidir. Sermaye Diyarbakır’da üretiliyor fakat karar, kâr ve yeniden yatırım sürekli başka merkezlerde toplanıyorsa büyüme vardır; fakat yerel birikim zayıftır. Bunun en somut örneği kamu ihalelerinin daha çok merkezi Diyarbakır’da olmayan büyük holdingler tarafında kontrol edilmesi. Diyarbakır sanayisi, girişimcisi çoğu zaman alt yüklenici olarak bu ihalelerin değer zincirine dahil olabiliyor ve bu da çok küçük, kırıntı diyebileceğimiz düzeyde bir sermaye birikimine, katma değer birikimine neden olabiliyor. Geri kalan aslan payı daha çok Diyarbakır dışından gelip Diyarbakır’da iş yapabilen, hükümet kanallarını kullanan firmalara sermaye aktarım mekanizmasıyla transfer ediliyor.
Bütün bunların üzerinde güven ve hukuki öngörülebilirlik bulunur. Barış, demokratik kurumlar ve istikrar ekonomi dışı birer “iyi niyet” başlığı değildir. Kredi vadesini, risk primini, yatırım kararını ve nitelikli insanların şehirde kalma isteğini doğrudan belirleyen ekonomik altyapıdır.
Diyarbakır’ın ihtiyacı daha çok borç değil; öğrendiğini üretime, ürettiğini gelire, geliri yeniden yatırıma çevirecek kesintisiz bir bölgesel döngüdür. Sürekli borç ile ekonomik sürdürülebilir ve sermaye birikimin yaratılması zorlaşmakta ve son yıllarda konkordato başvurularındaki artış şehrin ekonomisini biraz da zorlamaktadır. Risk aktarım mekanizması hem ileri hem de geri bağıntıda tedarik zincirini sıkıntıya sokmaktadır. Bu koşullarda, Diyarbakır’ın 1988-2025 yılları arasında büyüyen kredi hacimleri beraberinde bir sermaye sınıfını da ortaya çıkardığı söylenebilir. OSB’lerdeki firmalar başta olmak üzere finansa erişim, şirket finansmanı yönetiminde bir becerinin geliştiğini tespit etmek yerinde olacaktır. Şirketlerin yaşam ömürleri bakımından finans yönetimi önemli bir unsur iken Diyarbakır’daki şirketlerdeki kurumsallaşma düzeyi, büyüme stratejilerinde henüz ulusal ve uluslararası borsalarda hisse senetlerinin arzıyla daha geniş finansmana ulaşabilecek bir kapasite inşa edecek kurumsal yerel firma ortaya çıkmaması da sermaye sınıfında finans ve şirket büyüme stratejilerinde henüz düşük, cılız bir kapasitenin olduğu söylenebilir.
Şehrin önündeki gerçek soru kaynak bulunup bulunmadığı değil, kaynağın hangi amaçla kullanıldığı ve yaratılan değerin nerede biriktiğidir. Bu birikimin yerel bir sermaye sınıfını oluşturacak düzeyde bir kapasite oluşturup oluşturmadığı sorusu bu soruya ek olarak akla gelen bir sorudur.
Bu sorulara açık bir cevap vermeden kredi büyür, hesaplar çoğalır, rakamlar yükselir. Ama şehir öğrenmeye devam ederken birikim yine başka yerde gerçekleşir. Kesintisiz büyüme ve sermaye birikimi için yerelde üretilen katma değerin yerelde kalması birinci öncelik iken doğrudan yabancı yatırım için cazip hale gelecek koşulların oluşturulması yerelde sermaye birikimini pekiştirecektir.
Bu koşullarda Diyarbakır’da sermaye birikiminin dinamikleri ve etkileri nelerdir sorusu ön plana çıkmaktadır. Bu da başka bir yazının konusudur.
Kaynakça ve Veri Notları
- BDDK, Fintürk — İllere Göre Seçilmiş Bankacılık Sektörü Verileri ve metadata; metindeki 2026/6 tabloları (bin TL).
- TÜİK, Gelir Dağılımı İstatistikleri, 2025; P80/P20, Gini ve İBBS 2. Düzey sonuçları.
- Braudel, Fernand (1958/1980), “History and the Social Sciences: The Longue Durée”, On History.
- Morgan, Kevin (1997), “The Learning Region: Institutions, Innovation and Regional Renewal”, Regional Studies, 31(5), 491–503. DOI: 10.1080/00343409750132289.
- Arrighi, Giovanni (1994), The Long Twentieth Century: Money, Power, and the Origins of Our Times, Verso.
- World Bank (2015/2016), Global Financial Development Report: Long-Term Finance.
- PERROUX, F., (1955), “Note Sur La Notion De Poles Croissance”, Economic Appliquee, 1 & 2: 307- 320, Also, idem (1955), Economic Space Theory and Application (translated by Mette Monsted, 1974), Quarterly Journal of Economics, 1955.
- PERROUX, F., (1950), “Economic Space: Theory and Applications”, The Quarterly Journal of Economics, 64 (1), 89-104.
- Richard Florida, Toward the learning region, Futures, Volume 27, Issue 5, 1995, Pages 527-536, ISSN 0016-3287, https://doi.org/10.1016/0016-3287(95)00021-N.
- Bauman, Z. (1998). Work, Consumerism and the New Poor. Open University Press;
- Bauman, Z. (2000). Liquid Modernity. Polity Press;
- Bauman, Z. (2003). Liquid Love: On the Frailty of Human Bonds. Polity Press;
- Bauman, Z. (2005). Liquid Life. Polity Press.
- Arrighi, G. (1994). The Long Twentieth Century: Money, Power, and the Origins of Our Times. Verso; Bauman, Z. (1998). Globalization: The Human Consequences. Polity Press;
- Bauman, Z. (2000). Liquid Modernity. Polity Press;
- Braudel, F. (1982). The Wheels of Commerce. Harper & Row; Braudel, F. (1984). The Perspective of the World. Harper & Row.
Yayın Tarihi: 19/09/2026